지난 글에서 1,000만 원으로 시작할 수 있는지 계산해봤더니 결론이 시원치 않았습니다. 그 글을 쓰고 나서 스스로도 좀 맥이 빠졌는데, 가만 생각해보니 질문이 잘못됐더라고요. 1,000만 원으로 되냐가 아니라 얼마가 있으면 되냐를 물었어야 했습니다.
그래서 거꾸로 계산해봤습니다. 낙찰가별로 실제 필요한 현금이 얼마인지 표로 만들어 두면 목표가 생기니까요. 계산하다가 생각지도 못한 걸 하나 발견했는데, 그건 뒤에 적겠습니다.
계산에 필요한 건 네 가지입니다
낙찰가에서 대출을 빼면 자기 돈이 나오고, 거기에 부대비용을 더하면 끝입니다. 문제는 대출액이 네 가지에 따라 달라진다는 것입니다.
첫째는 감정가와 낙찰가의 관계입니다. 경락잔금대출 한도는 감정가의 60%와 낙찰가의 80% 중 낮은 쪽입니다. 둘 중 어느 쪽이 걸리느냐가 크게 갈립니다. 둘째는 MCI 가입 여부입니다. 안 되면 방공제로 용인 기준 4,800만 원이 빠집니다. 셋째는 소득입니다. DSR 한도에 걸리면 담보가 충분해도 못 빌립니다. 넷째는 부대비용인데 이건 낙찰가에 비례하니 계산이 쉽습니다.
유찰이 많이 된 물건일수록 대출이 잘 나옵니다
표를 만들다가 알게 된 건데, 이게 꽤 재미있습니다.
감정가 2억 원짜리 신건을 그대로 2억 원에 낙찰받으면, 감정가의 60%는 1억 2,000만 원이고 낙찰가의 80%는 1억 6,000만 원입니다. 낮은 쪽인 1억 2,000만 원이 한도가 됩니다. 낙찰가 대비 60%입니다.
같은 물건이 두 번 유찰돼서 1억 원에 낙찰됐다면, 감정가의 60%는 여전히 1억 2,000만 원이고 낙찰가의 80%는 8,000만 원입니다. 이번엔 8,000만 원이 한도입니다. 낙찰가 대비 80%입니다.
같은 집인데 싸게 살수록 대출 비율이 높아집니다. 감정가라는 천장이 고정돼 있어서 생기는 일입니다. 그래서 신건에 덤비는 것보다 유찰을 기다리는 게 자금 면에서도 유리합니다.
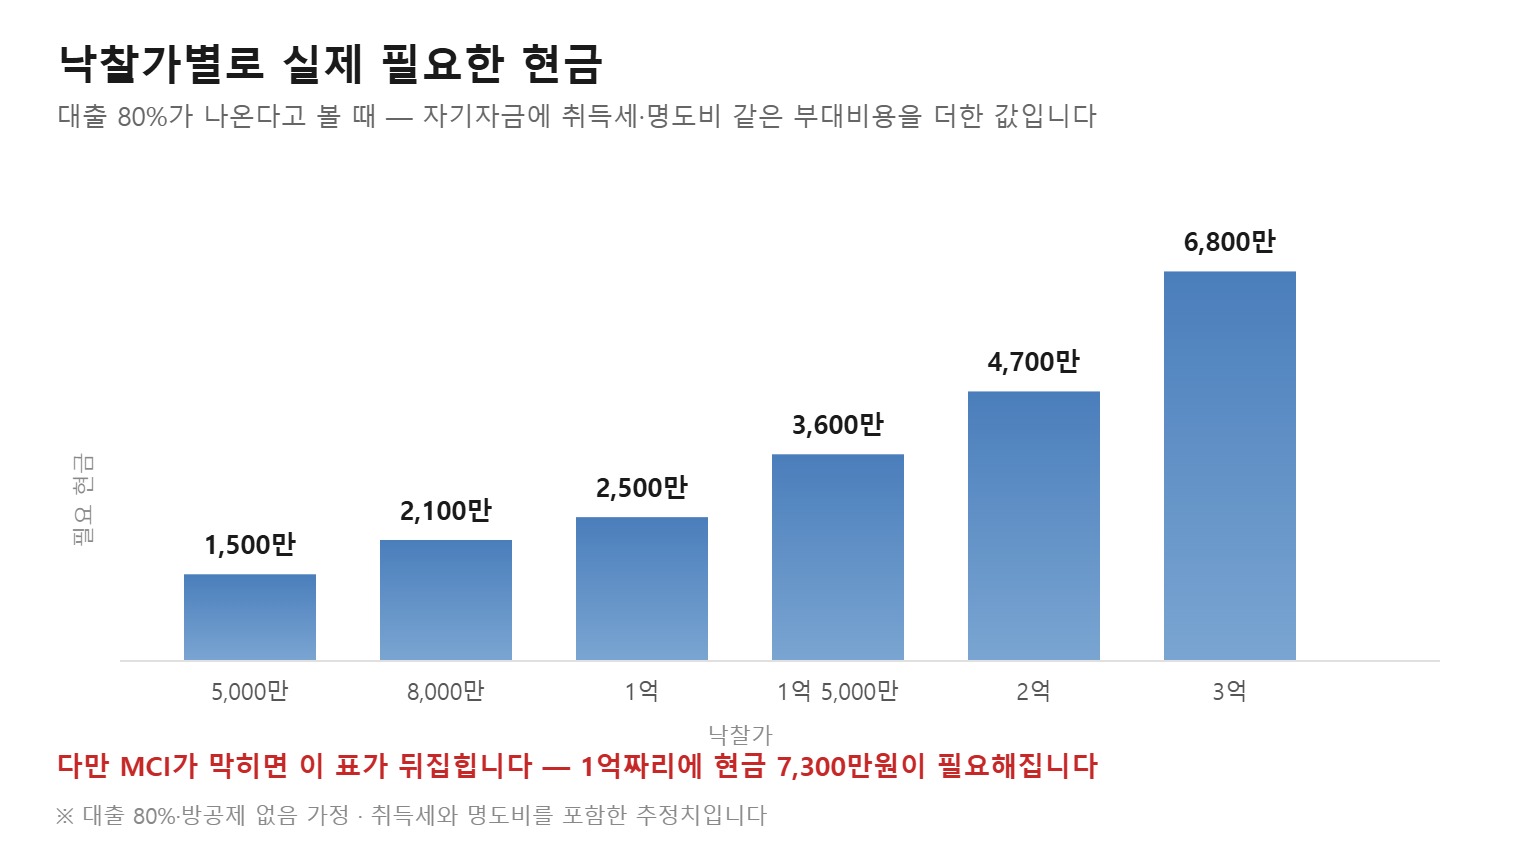
낙찰가별로 필요한 현금
유찰된 물건을 MCI 붙여서 산다는 전제입니다. 부대비용은 취득세와 지방교육세 1.1%, 법무비 70만 원, 명도 이사비 200만 원, 미납 관리비와 수리 예비비 150만 원으로 잡았습니다.
| 낙찰가 | 대출 80% | 자기자금 | 부대비용 | 필요 현금 |
| 5,000만 | 4,000만 | 1,000만 | 480만 | 약 1,500만 |
| 8,000만 | 6,400만 | 1,600만 | 510만 | 약 2,100만 |
| 1억 | 8,000만 | 2,000만 | 540만 | 약 2,500만 |
| 1억 5,000만 | 1억 2,000만 | 3,000만 | 600만 | 약 3,600만 |
| 1억 7,850만 | 1억 4,280만 | 3,570만 | 640만 | 약 4,200만 |
| 2억 | 1억 6,000만 | 4,000만 | 660만 | 약 4,700만 |
| 3억 | 2억 4,000만 | 6,000만 | 810만 | 약 6,800만 |
가운데 1억 7,850만 원 줄은 제가 얼마 전에 분석한 역북동 115㎡ 빌라의 최저가입니다. 4,200만 원이 있으면 손이 닿는다는 뜻인데, 1,000만 원과 1억 원 사이의 거리보다는 훨씬 가깝게 느껴졌습니다.
그런데 MCI가 막히면 순서가 뒤집힙니다
같은 표를 방공제 4,800만 원이 적용되는 경우로 다시 계산했더니 예상 못 한 그림이 나왔습니다.
| 낙찰가 | 대출 80% | 방공제 후 | 필요 현금 |
| 5,000만 | 4,000만 | 0원 | 5,500만 (전액 현금) |
| 8,000만 | 6,400만 | 1,600만 | 6,900만 |
| 1억 | 8,000만 | 3,200만 | 7,300만 |
| 2억 | 1억 6,000만 | 1억 1,200만 | 9,500만 |
보이시나요. 싼 물건일수록 타격이 큽니다. 5,000만 원짜리는 대출이 아예 안 나옵니다. 4,800만 원이라는 차감액이 물건 값에 비례하지 않고 고정이라서 그렇습니다. 2억 원짜리에서 4,800만 원은 24%지만 5,000만 원짜리에서는 96%입니다.
돈이 적을수록 싼 물건을 찾게 되는데, 정작 싼 물건일수록 대출이 안 나옵니다. 소액으로 시작하기가 생각보다 어려운 진짜 이유가 여기 있었습니다. 저도 표를 만들고 나서야 알았습니다.
담보가 돼도 소득이 막으면 못 삽니다
대출액이 정해져도 끝이 아닙니다. DSR은 연간 갚아야 할 원리금이 연소득의 40%를 넘지 못하게 합니다. 금리 5%에 30년 만기로 잡고 계산하면 대략 이렇습니다.
| 대출액 | 월 상환액 | 필요한 연소득 (다른 대출이 없을 때) |
| 8,000만 | 약 43만 원 | 약 1,300만 원 |
| 1억 4,000만 | 약 75만 원 | 약 2,300만 원 |
| 2억 4,000만 | 약 129만 원 | 약 3,900만 원 |
이미 신용대출이나 자동차 할부가 있으면 그만큼 여유가 줄어듭니다. 아이가 넷이면 교육비가 고정으로 나가는데 DSR은 그런 건 안 봅니다. 서류상 소득만 봅니다.
실거주라면 종잣돈은 통장에만 있는 게 아닙니다
제가 1,000만 원 계산을 하면서 빠뜨렸던 게 이겁니다. 지금 사는 집이 전세면 그 보증금이, 자가면 매도대금이 그대로 종잣돈이 됩니다. 실거주로 갈아타는 경우에는 오히려 이쪽이 대부분을 차지합니다.
그러니까 여윳돈 1,000만 원으로 집을 하나 더 사는 것과, 살던 집을 정리해서 경매로 옮겨가는 것은 완전히 다른 계산입니다. 전자는 어렵고 후자는 해볼 만합니다. 저는 후자를 보고 있으면서 전자의 계산을 하고 있었더라고요.
그래서 얼마부터인가
제가 내린 결론입니다. MCI가 되고 소득이 받쳐준다면 3,000만 원부터가 현실적인 출발선입니다. 1억 5,000만 원 안팎의 물건에 손이 닿고, 이 가격대면 경기 남부에 선택지가 어느 정도 있습니다.
2,000만 원대면 1억 이하 물건으로 좁혀지는데, 이 구간은 구옥이거나 권리관계가 복잡한 게 많습니다. 초보가 첫 물건으로 잡기에는 위험합니다.
1,000만 원이면 솔직히 입찰보증금은 되지만 잔금이 안 됩니다. 그렇다고 아무것도 못 하는 건 아닙니다. 은행 상담은 공짜고, 법정 방청도 공짜고, 임장도 발품값만 듭니다. 저도 지금 그 단계입니다. 물건 스무 건쯤 들여다보고 열 번쯤 걸어보면 그 사이에 돈은 모이고 판단력은 늘어 있을 겁니다. 경매에서 잃는 돈은 대개 돈이 부족해서가 아니라 몰라서 잃는다고 생각합니다.
대출 조건을 어떻게 확인하는지는 지난 글에, 물건 서류를 어디서 떼는지는 그 앞 글에 정리해 뒀습니다.
표의 숫자는 금리 5%, 30년 만기, 용인 지역 방공제 4,800만 원을 전제로 직접 계산한 것입니다. 실제 한도와 상환액은 은행·지점·개인 조건에 따라 다르니 상담으로 확인하세요. 개인 공부 기록이며 투자 판단의 책임은 본인에게 있습니다.
'부동산 경매 > 경매 공부' 카테고리의 다른 글
| 경매 공부 #6 — 감정가를 믿어도 되는지 보는 법 (0) | 2026.09.07 |
|---|---|
| 경매 공부 #5 — 인수 물건은 왜 값을 낮춰도 소용없나 (0) | 2026.09.07 |
| 경매 공부 #3 — 1000만 원으로 시작할 수 있을까 (0) | 2026.09.03 |
| 경매 공부 #2 — 등기부 700원, 언제 떼야 할까 (0) | 2026.09.03 |
| 경매 공부 #1 — 대항력과 말소기준권리 (0) | 2026.09.03 |


